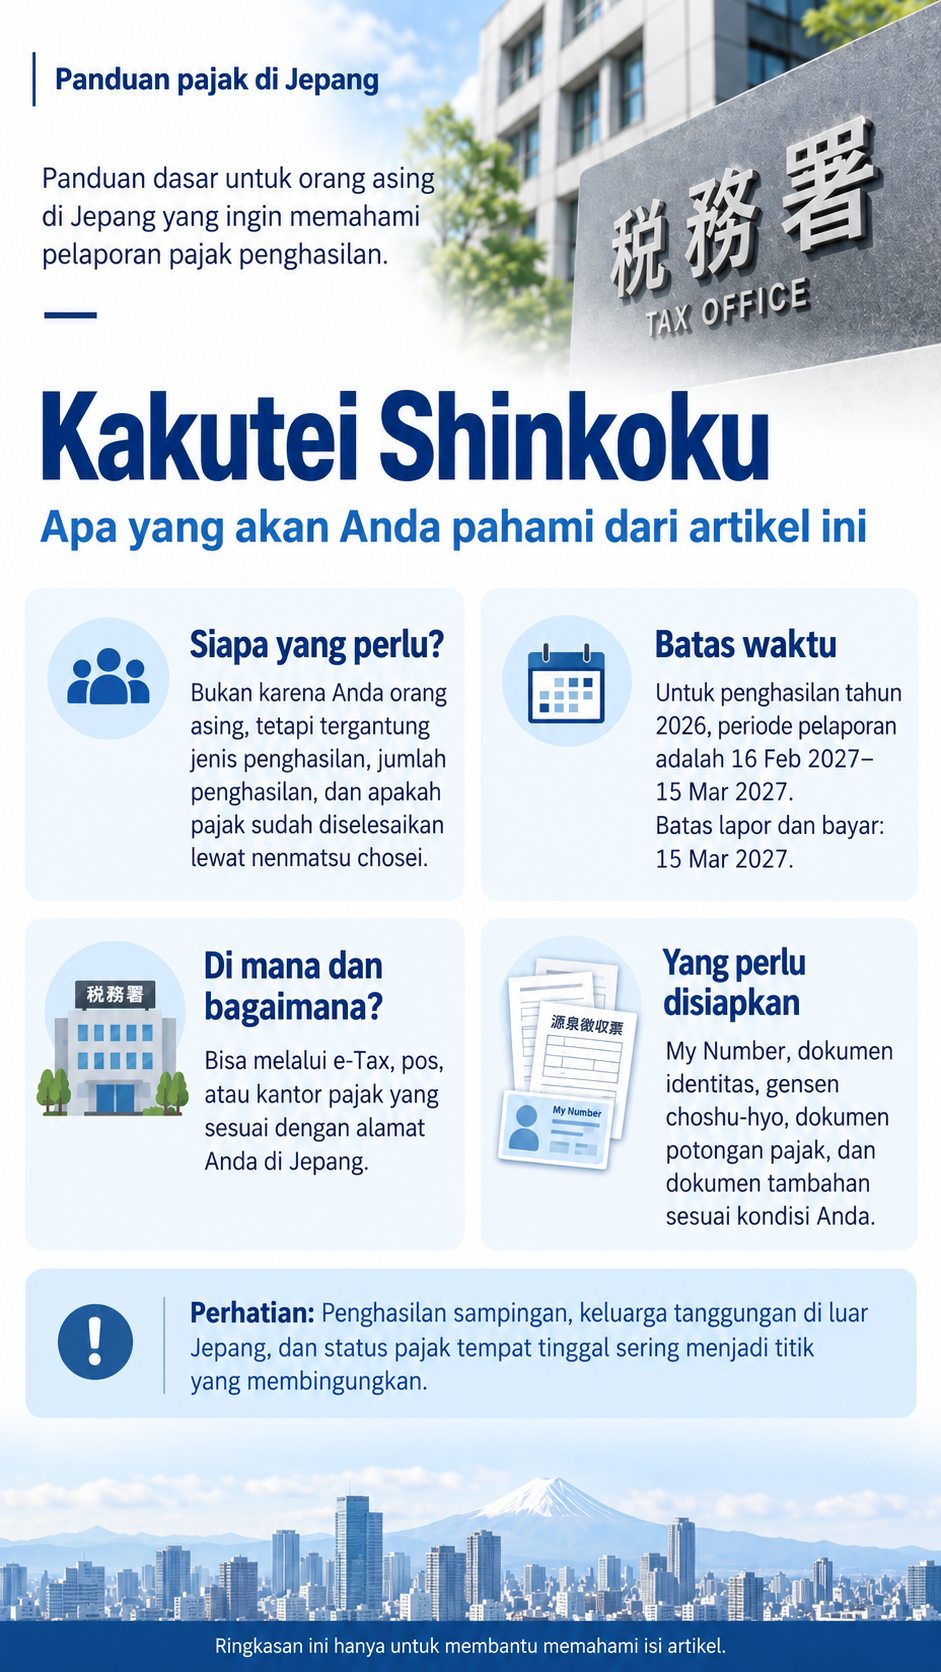
Kakutei Shinkoku adalah laporan pajak penghasilan tahunan di Jepang. Dalam prosedur ini, Anda menghitung penghasilan dari 1 Januari sampai 31 Desember, menghitung pajak yang seharusnya dibayar, lalu menyesuaikannya dengan pajak yang sudah dipotong.
Tidak semua pekerja harus melakukannya. Banyak karyawan sudah menyelesaikan pajaknya melalui Nenmatsu Chosei atau penyesuaian pajak akhir tahun dari perusahaan.
Siapa yang perlu melakukan Kakutei Shinkoku?
Untuk pekerja bergaji, Anda perlu memeriksa kondisi penghasilan Anda. Beberapa contoh utama orang yang pada prinsipnya perlu melaporkan Kakutei Shinkoku adalah:
- Penghasilan gaji tahunan lebih dari 20 juta yen.
- Menerima gaji dari satu tempat dan jumlah penghasilan selain gaji dan uang pensiun退職所得 melebihi 200.000 yen.
- Menerima gaji dari dua tempat atau lebih, dan jumlah gaji yang tidak disesuaikan melalui Nenmatsu Chosei ditambah penghasilan selain gaji dan uang pensiun退職所得 melebihi 200.000 yen.
- Orang dengan usaha sendiri atau freelance yang, setelah menghitung penghasilan dan pengurangan pajak, memiliki kewajiban pajak.
Kewajiban pajak tidak ditentukan hanya berdasarkan kewarganegaraan atau jenis visa. Dalam pajak Jepang, penting untuk menentukan apakah Anda termasuk resident (居住者) atau non-resident (非居住者), serta jenis penghasilan yang Anda terima.
Secara umum, orang yang memiliki alamat di Jepang atau telah memiliki tempat tinggal di Jepang secara terus-menerus selama satu tahun atau lebih dianggap sebagai resident menurut aturan pajak penghasilan Jepang.
Kapan harus melapor?
Untuk penghasilan tahun 2025, periode penerimaan Kakutei Shinkoku adalah 16 Februari 2026 sampai 16 Maret 2026.
Untuk penghasilan tahun 2026, tanggal resmi periode pelaporan tahun 2027 belum dikonfirmasi dalam informasi resmi yang diperiksa pada 12 September 2026.
Kampu Shinkoku adalah laporan untuk meminta kembali pajak yang dibayar terlalu banyak. Pada prinsipnya, laporan ini dapat diajukan mulai 1 Januari tahun berikutnya dan dapat diajukan selama 5 tahun.
Di mana mengajukannya?
Laporan diajukan ke kantor pajak Zeimusho yang menangani wilayah tempat pajak Anda terdaftar. Untuk orang yang memiliki alamat di Jepang, biasanya kantor pajak ditentukan berdasarkan alamat tempat tinggal.
Beberapa cara pengajuan yang tersedia:
- Mengirim secara online melalui e-Tax.
- Mengirim dokumen melalui pos atau layanan pengiriman surat resmi.
- Mengajukan melalui lokasi konsultasi atau tempat penerimaan yang disediakan kantor pajak.
Untuk beberapa kantor pajak, pekerjaan administrasi sudah dipusatkan ke Gyomu Center. Karena itu, alamat pengiriman dokumen tidak selalu sama dengan alamat kantor pajak.
Apa saja yang perlu disiapkan?
- Dokumen yang menunjukkan penghasilan selama satu tahun. Untuk karyawan, informasi dari Gensen Choshu-hyo atau slip pemotongan pajak tahunan digunakan dalam pengisian.
- Dokumen untuk verifikasi My Number dan identitas jika menyerahkan formulir dalam bentuk kertas.
- Dokumen atau bukti yang diperlukan untuk setiap pengurangan pajak atau kredit pajak yang ingin digunakan.
- Jika menggunakan e-Tax dengan My Number Card: My Number Card, smartphone yang kompatibel atau IC card reader, aplikasi Mynaportal, serta PIN yang diperlukan.
Saat mengirim laporan, Gensen Choshu-hyo pada dasarnya tidak perlu dilampirkan atau diperlihatkan. Namun, jika Anda membuat laporan di kantor pajak atau tempat konsultasi, Anda perlu membawanya agar informasi penghasilan dapat dimasukkan.
Alur Kakutei Shinkoku
-
Periksa apakah Anda wajib melapor.
Pastikan apakah Anda sudah mendapat Nenmatsu Chosei, memiliki penghasilan lebih dari satu tempat, memiliki penghasilan sampingan, atau masuk dalam kondisi lain yang mewajibkan pelaporan. -
Siapkan data penghasilan dan dokumen pengurangan pajak.
Kumpulkan informasi penghasilan dari 1 Januari sampai 31 Desember dan dokumen yang diperlukan untuk pengurangan pajak. -
Buat laporan.
Anda dapat menggunakan layanan resmi Kakutei Shinkokusho-tou Sakusei Corner milik National Tax Agency. Sistem tersebut menghitung pajak berdasarkan informasi yang dimasukkan. -
Kirim laporan.
Anda dapat mengirim melalui e-Tax atau menyerahkan dokumen dengan metode yang disediakan kantor pajak. -
Bayar pajak jika ada jumlah yang harus dibayar.
Untuk penghasilan tahun 2025, batas pembayaran pajak penghasilan adalah 16 Maret 2026. Setelah laporan dikirim, kantor pajak tidak otomatis mengirim formulir pembayaran atau pemberitahuan pembayaran kepada Anda. -
Terima pengembalian jika pajak yang dibayar terlalu banyak.
Jika jumlah pajak yang sudah dipotong lebih besar daripada pajak yang sebenarnya harus dibayar, Anda mungkin dapat menerima pengembalian melalui Kampu Shinkoku.
Hal yang sering salah dipahami
Tidak selalu benar. Walaupun Anda seorang karyawan, Anda tetap bisa wajib melapor jika memenuhi kondisi tertentu, misalnya memiliki penghasilan tinggi, penghasilan sampingan, atau menerima gaji dari beberapa tempat.
Tidak selalu benar. Jika Anda memang mengajukan Kakutei Shinkoku, misalnya untuk meminta pengembalian pajak, penghasilan sampingan di bawah 200.000 yen tersebut juga harus dimasukkan dalam laporan.
Dalam beberapa ketentuan batas 200.000 yen, yang digunakan adalah shotoku atau penghasilan setelah perhitungan yang relevan, bukan hanya jumlah uang yang diterima.
Ini salah. Warga asing juga dapat memiliki kewajiban pajak di Jepang. Penilaiannya bergantung pada status resident atau non-resident dan jenis penghasilan yang diterima.
Jika akan meninggalkan Jepang
Jika Anda meninggalkan Jepang dan masih memiliki prosedur pajak yang belum selesai, Anda mungkin perlu menunjuk Nozei Kanrinin atau pengelola pajak di Jepang.
Jika tidak menunjuk pengelola pajak, tergantung kondisi Anda, laporan dan pembayaran pajak mungkin harus diselesaikan sebelum meninggalkan Jepang.
Dalam beberapa kasus, warga asing yang bekerja di Jepang tetapi menerima gaji dari perusahaan luar negeri dapat tetap memiliki penghasilan yang dianggap berasal dari Jepang. Jika pajak Jepang belum dipotong dari penghasilan tersebut, pelaporan pajak dapat diperlukan.
Panduan bahasa asing
National Tax Agency menyediakan informasi dan panduan pajak untuk warga asing. Dalam panduan resmi tahun 2025 yang diperiksa, tersedia versi bahasa Inggris, Mandarin, Vietnam, Portugis, dan Nepal.
Versi resmi dalam bahasa Indonesia belum dikonfirmasi dalam daftar panduan yang diperiksa.
Kakutei Shinkoku tidak wajib untuk semua orang. Jika pajak Anda sudah selesai melalui Nenmatsu Chosei, Anda mungkin tidak perlu melapor. Namun, orang dengan penghasilan tertentu, penghasilan sampingan, beberapa sumber gaji, usaha sendiri, atau kondisi pajak khusus tetap dapat wajib melapor.
Untuk warga asing, jangan menentukan kewajiban hanya dari jenis visa atau kewarganegaraan. Periksa status resident atau non-resident, sumber penghasilan, dan apakah pajak sudah dipotong di Jepang.